Ushauri kuhusu jijenge loan - CRDB

Ushauri kuhusu jijenge loan - CRDB

mutu murefu

JF-Expert Member
Joined
Jan 3, 2017
Posts
1,037
Reaction score
2,741
Habari ndugu wana jamvi.
Mimi ni muajiriwa wa serikali nimeanza kazi si muda mrefu nina miaka 24, nilikua nina ndoto za kujenga ili niwe na kwangu mapema...katika pitia pitia za mikopo ya bank nmekutana na hii JIJENGE LOAN (angalia attachment) ya crdb ambapo hnaeza kukopa kuanzia 20m+ kwa miaka 20... Mshahara wangu baada ya makato ni 800k hivi...nikipiga hesabu hata wakikata laki 3 kwa mwezi bado nakua na pesa nzuri tu ku survive..lakin pia kuna vihela vidogo vidogo nje ya salary... Je wana jamvi mnanishauri vipi hapo? Nikope ili nijenge au la?

Nawasilisha.
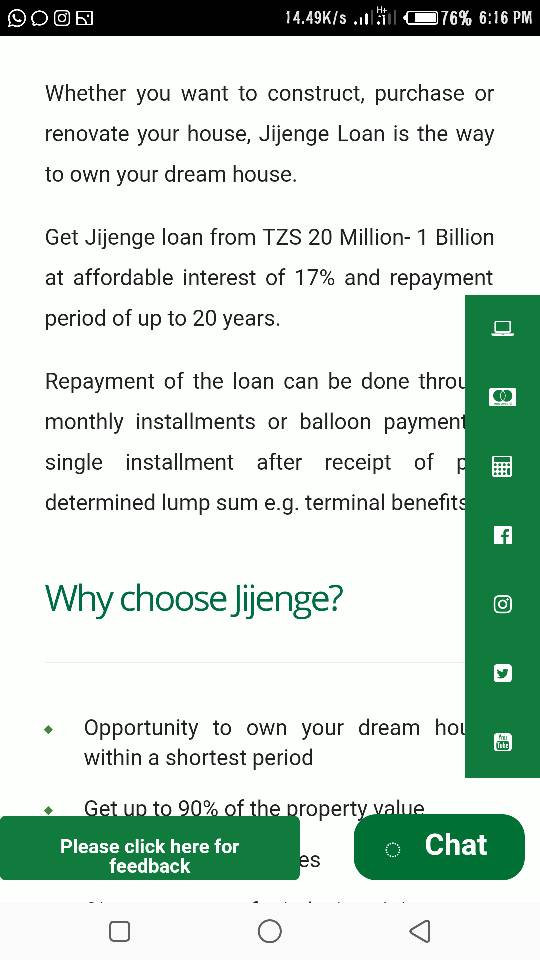
Screenshot_20180915-181613.jpg
 
Sikushauri, unless kama unahenga yumba ya kupanga that's fine.
 
Kabla ya kuamua huo mkopo, fikiri kwanza kuhusu haya.

1/Gharama halisi ya kuweza kujenga (Lengo ni kuepusha kuchukua mkopo usiolingana na mahitaji yako ya kujenga, ama mkopo uwe mdogo au mkubwa kuliko mahitaji yako.)

2/Dhumuni la kujenga hiyo nyumba. (Je unajenga kibiashara? Je unajenga ili kuweza kuishi? Je unajenga kama asset muhimu ya kuja kukulinda kimaisha huko mbeleni?)
Lolote katika hilo ni muhimu, ila usahihi ni vile unaunavyoliangalia kwa mtazamo wako. Kwa mfano, kama kwa sasa unaishi kwenye nyumba ya kupanga na unalipa kodi isiyopungua laki moja kwa mwezi, ukiamua kuchukua mkopo ili kujenga na ukakatwa kiasi cha shilingi laki tatu kila mwezi, hapo utakuwa Sahihi kabisa, maana utakuwa unaokoa pesa za kulipa kodi kwa kumiliki nyumba yako kwa wastani wa theluthi moja. Hiyo ni faida kubwa sana kiuchumi.

Yote kwa yote, kijana aliyeajiriwa akiwaza kukopa ili kujenga basi ujue huyo ana upeo mkubwa sana wa kuwaza kimaisha(Yaani kuwa na familia, kuwekeza, Akiba, kutulia nk), maana vijana wengi wenye upeo mdogo hukimbilia kukopa ili kununua magari unnecessary na kuishia 'kuzurura' kimaisha huku umri ukiendelea kuwakata taratibu na fainali huishia kutaabika. Na wapo wengine hukopa ili kuoa au kufanya harusi, huo nao ni ujinga tu.

Mwisho kabisa, Nyumba ni Asset ya kudumu, thamani yake huongezeka kila siku, na soko lake ukitaka kuuza lipo nje nje. Hivyo kujenga ni kutengeneza faida kimaisha.

All the best.
 
Kabla ya kuamua huo mkopo, fikiri kwanza kuhusu haya.

1/Gharama halisi ya kuweza kujenga (Lengo ni kuepusha kuchukua mkopo usiolingana na mahitaji yako ya kujenga, ama mkopo uwe mdogo au mkubwa kuliko mahitaji yako.)

2/Dhumuni la kujenga hiyo nyumba. (Je unajenga kibiashara? Je unajenga ili kuweza kuishi? Je unajenga kama asset muhimu ya kuja kukulinda kimaisha huko mbeleni?)
Lolote katika hilo ni muhimu, ila usahihi ni vile unaunavyoliangalia kwa mtazamo wako. Kwa mfano, kama kwa sasa unaishi kwenye nyumba ya kupanga na unalipa kodi isiyopungua laki moja kwa mwezi, ukiamua kuchukua mkopo ili kujenga na ukakatwa kiasi cha shilingi laki tatu kila mwezi, hapo utakuwa Sahihi kabisa, maana utakuwa unaokoa pesa za kulipa kodi kwa kumiliki nyumba yako kwa wastani wa theluthi moja. Hiyo ni faida kubwa sana kiuchumi.

Yote kwa yote, kijana aliyeajiriwa akiwaza kukopa ili kujenga basi ujue huyo ana upeo mkubwa sana wa kuwaza kimaisha(Yaani kuwa na familia, kuwekeza, Akiba, kutulia nk), maana vijana wengi wenye upeo mdogo hukimbilia kukopa ili kununua magari unnecessary na kuishia 'kuzurura' kimaisha huku umri ukiendelea kuwakata taratibu na fainali huishia kutaabika. Na wapo wengine hukopa ili kuoa au kufanya harusi, huo nao ni ujinga tu.

Mwisho kabisa, Nyumba ni Asset ya kudumu, thamani yake huongezeka kila siku, na soko lake ukitaka kuuza lipo nje nje. Hivyo kujenga ni kutengeneza faida kimaisha.

All the best.
Nimekukubali sana mkuu, hakika wewe ni GT
 
Kabla ya kuamua huo mkopo, fikiri kwanza kuhusu haya.

1/Gharama halisi ya kuweza kujenga (Lengo ni kuepusha kuchukua mkopo usiolingana na mahitaji yako ya kujenga, ama mkopo uwe mdogo au mkubwa kuliko mahitaji yako.)

2/Dhumuni la kujenga hiyo nyumba. (Je unajenga kibiashara? Je unajenga ili kuweza kuishi? Je unajenga kama asset muhimu ya kuja kukulinda kimaisha huko mbeleni?)
Lolote katika hilo ni muhimu, ila usahihi ni vile unaunavyoliangalia kwa mtazamo wako. Kwa mfano, kama kwa sasa unaishi kwenye nyumba ya kupanga na unalipa kodi isiyopungua laki moja kwa mwezi, ukiamua kuchukua mkopo ili kujenga na ukakatwa kiasi cha shilingi laki tatu kila mwezi, hapo utakuwa Sahihi kabisa, maana utakuwa unaokoa pesa za kulipa kodi kwa kumiliki nyumba yako kwa wastani wa theluthi moja. Hiyo ni faida kubwa sana kiuchumi.

Yote kwa yote, kijana aliyeajiriwa akiwaza kukopa ili kujenga basi ujue huyo ana upeo mkubwa sana wa kuwaza kimaisha(Yaani kuwa na familia, kuwekeza, Akiba, kutulia nk), maana vijana wengi wenye upeo mdogo hukimbilia kukopa ili kununua magari unnecessary na kuishia 'kuzurura' kimaisha huku umri ukiendelea kuwakata taratibu na fainali huishia kutaabika. Na wapo wengine hukopa ili kuoa au kufanya harusi, huo nao ni ujinga tu.

Mwisho kabisa, Nyumba ni Asset ya kudumu, thamani yake huongezeka kila siku, na soko lake ukitaka kuuza lipo nje nje. Hivyo kujenga ni kutengeneza faida kimaisha.

All the best.
Aiseee mkuu nashukuru sana kwa mawazo yako...umenifungua sana nitautendea kazi
 
You would rather save and start a business before you think of getting a loan for a house.
24 is pretty young.
Start early.
 
You would rather save and start a business before you think of getting a loan for a house.
24 is pretty young.
Start early.
Thanks for your advice and constructive criticism, but considering the nature of my job, it will be a bit difficult to run a business! Because in most cases i am so busy with work and i return home very late everyday!

What can i do mate?
 
Thanks for your advice and constructive criticism, but considering the nature of my job, it will be a bit difficult to run a business! Because in most cases i am so busy with work and i return home very late everyday!

What can i do mate?
Biashara zipo za aina nyingi mkuu. Fikiria zaidi. Sio lazima ufanye biashara ya nikupe fedha unipe bidhaa.
 
Thanks for your advice and constructive criticism, but considering the nature of my job, it will be a bit difficult to run a business! Because in most cases i am so busy with work and i return home very late everyday!

What can i do mate?
Save some money while finding a mean to invest.
You don't need to be there physically. You might hire someone to work for you. The idea is having an extra revenue stream to back you up when the bank makatos start looking ugly.
You really need a plan.
 
fikiria zaidi bro mi nadhani tathimini mradi mzuri (nyumba si mmojawapo unless unaanda urithi tu) then ufadhili kwa kufanya savings sio kukopa
 
Save some money while finding a mean to invest.
You don't need to be there physically. You might hire someone to work for you. The idea is having an extra revenue stream to back you up when the bank makatos start looking ugly.
You really need a plan.
Thanks mate... I appreciate your concern! Nitatendea kazi mawazo yako
 
fikiria zaidi bro mi nadhani tathimini mradi mzuri (nyumba si mmojawapo unless unaanda urithi tu) then ufadhili kwa kufanya savings sio kukopa
Asante sana mkuu wacha ni change the plan
 
Back
Top Bottom